

こんにちは、今週はRio がお届けします
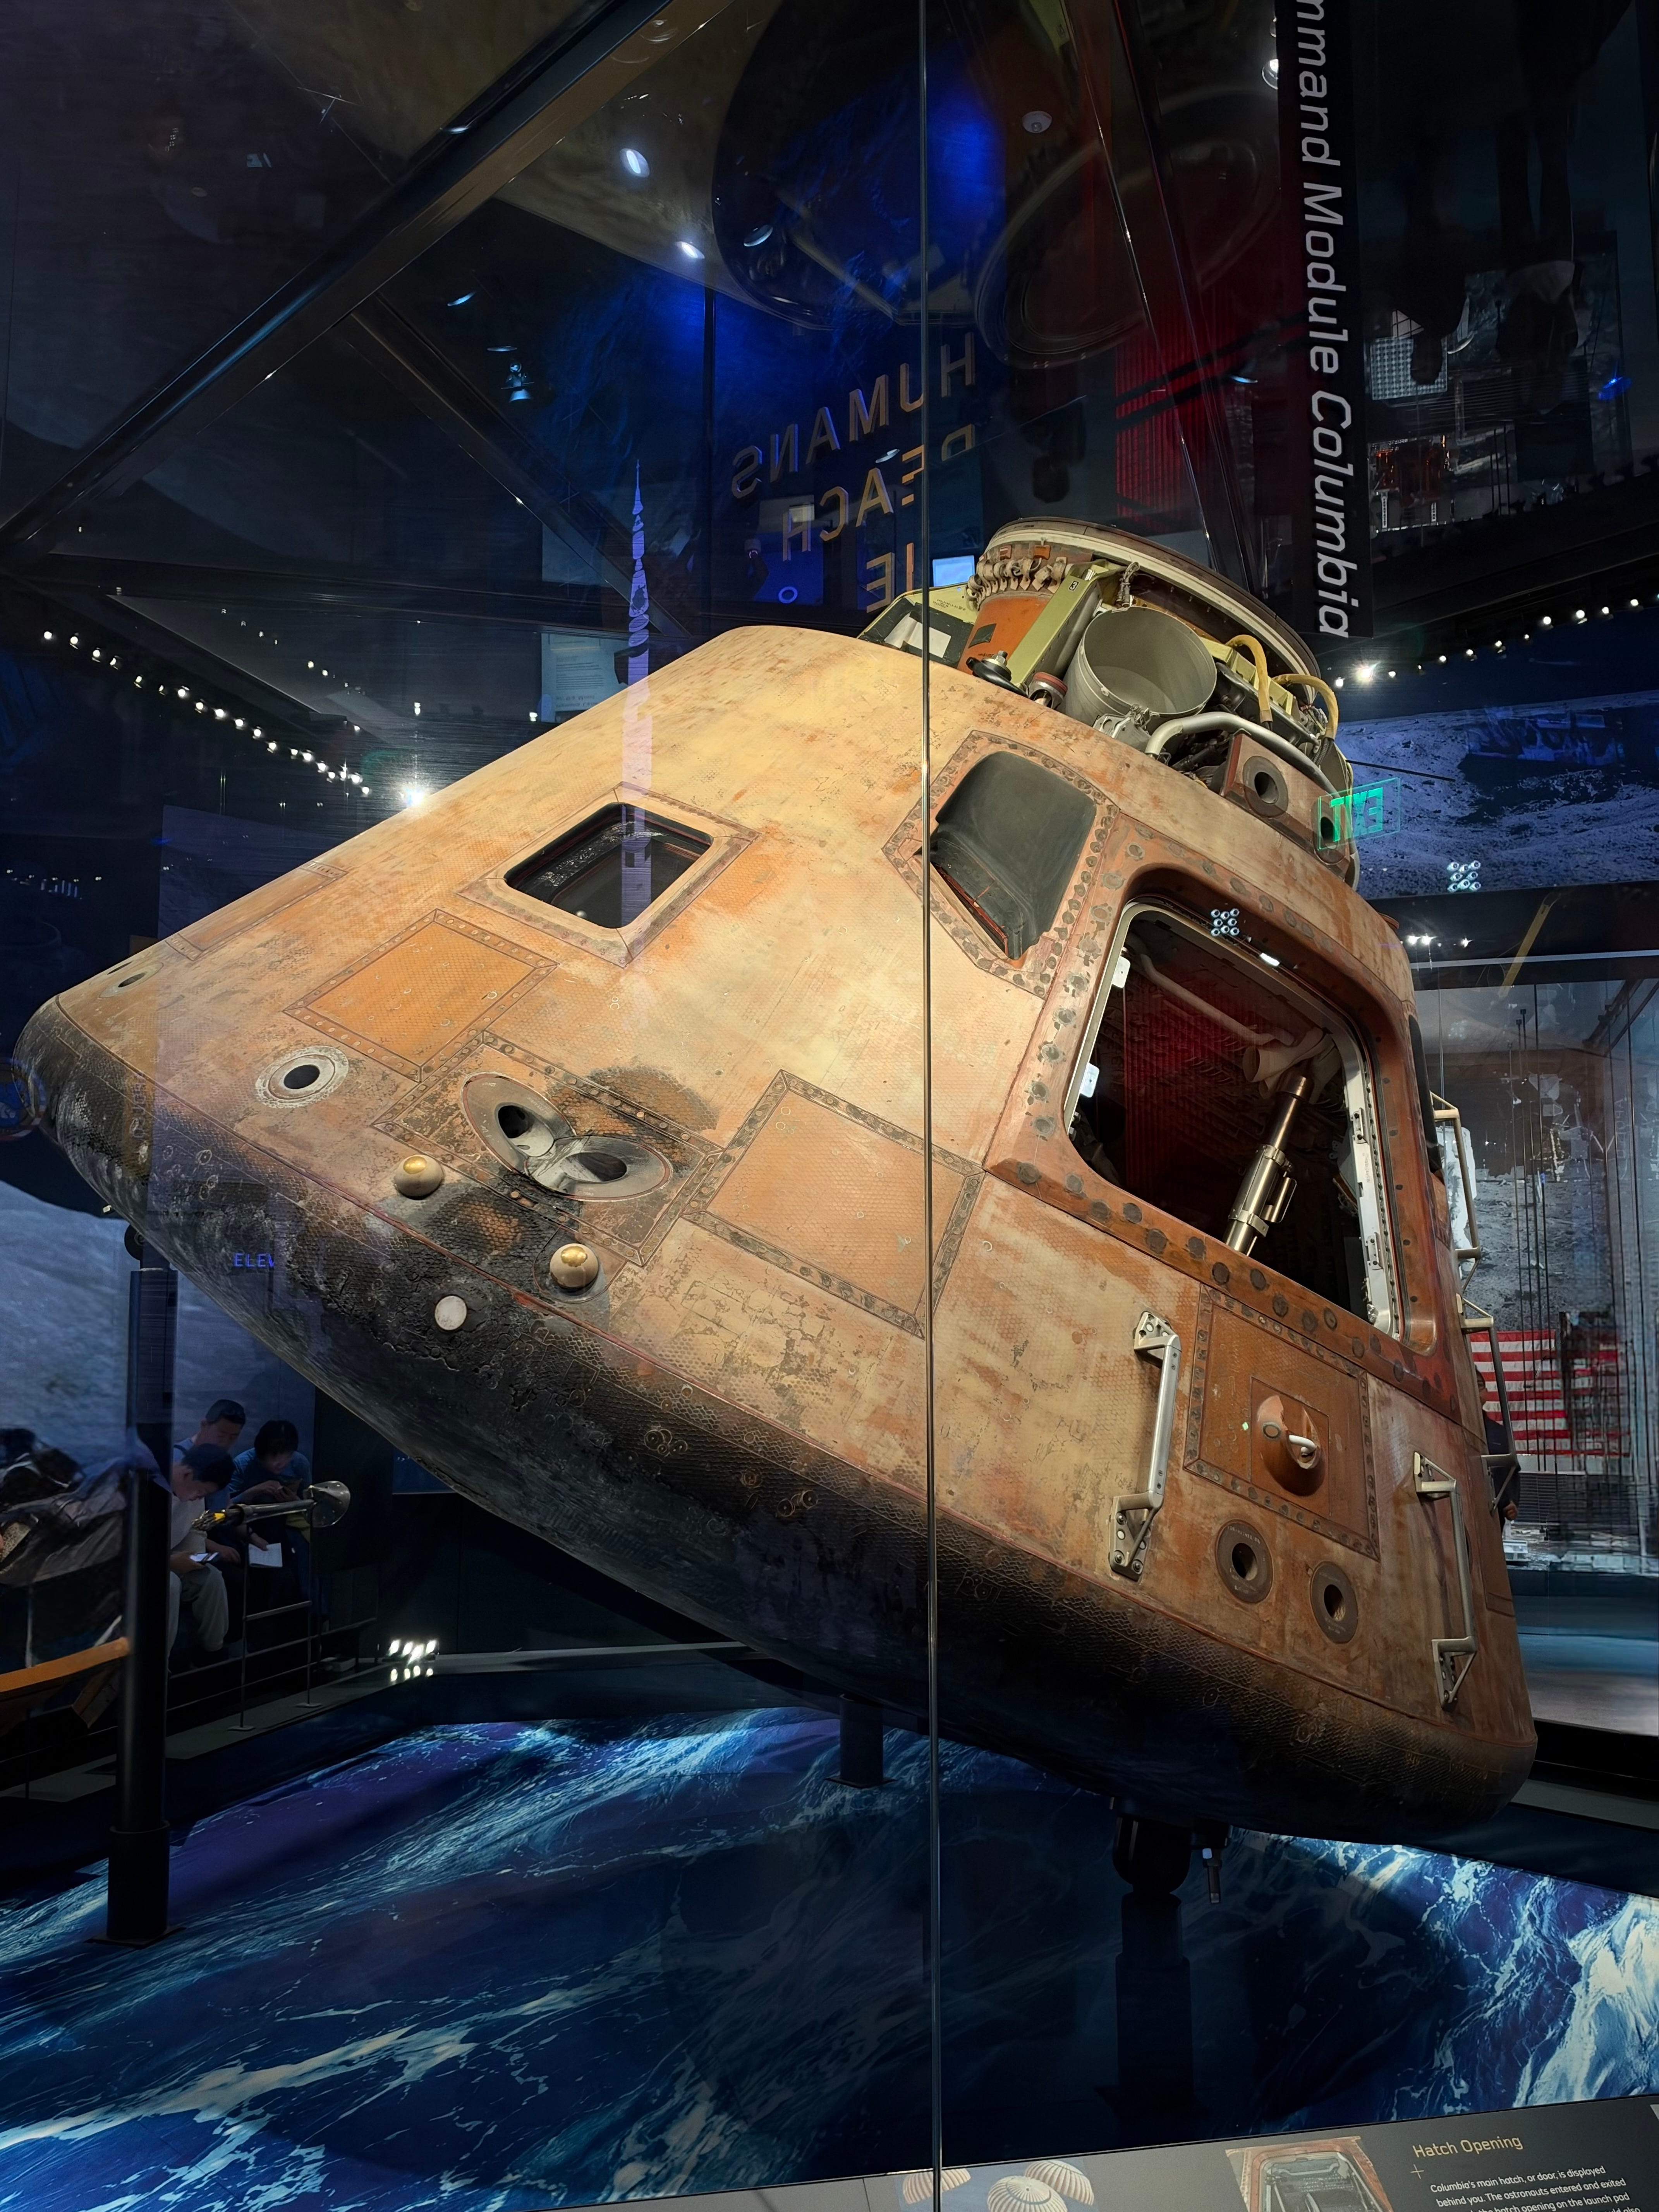
こちらはアポロ11号のコマンド・モジュール(司令船)です。
1969年7月にニール・アームストロング船長ら3名の宇宙飛行士を乗せて人類初の月面着陸を成功させ、地球へと無事に帰還した唯一の機体です。
先週ワシントンD.C. へ行く機会があったので、国立航空宇宙博物館へ訪れ、見てきました。
1971年にNASAからスミソニアン協会に移管され、大気圏再突入時の焦げ跡や当時の痕跡をそのまま残した状態で展示されており、実際に月に行った機体を目の前にし、感慨深くなりました。
ちなみにスミソニアン という名前は、イギリスの科学者 ジェームズ・スミソンに由来しているようです。
実はスミソン本人は、生涯一度もアメリカを訪れたことがなく、それにもかかわらず、遺言で財産をアメリカに遺し、人類の知識を増進し、普及させるための施設をワシントンに設立するよう指定しました。
なぜ彼が縁のなかったアメリカを選んだのか、その理由は現在もはっきり分かっていないとされています。
そしてこの遺産をもとに1846年に設立されたのがスミソニアン協会です。
現在では国立航空宇宙博物館を含む21の博物館などを擁する、世界最大規模の博物館・研究機関へと発展しており、驚くことにその多くが無料で入館できます。
それでは今週も個人的注目ニュースを3件取り上げたいと思います。
人間のアクセスは、もう少数派になった
AI エージェントを見張る場所はなぜネットワークなのか
鉄道も電化も超えるAI 投資、その借金はどこにあるか
おまけ: AI 利用率、米国は21位のまま、日本は伸び率トップ
先週のニュースレターを見逃した方はこちら
Weekly Newsletter #281:万能Humanoid はまだ完成していない。それでも先に市場を作るFeather と、分化し始めた身体・頭脳・OS のプラットフォーム競争
Weekly Newsletter #280:Cybercab が走り始めた、Tesla とWaymo はどこへ向かうのか
機械のアクセスが人間を追い越した Cloudflare が1年半前倒しした予測
📚 トピックのポイントを 3 行で
自動化トラフィックが人間を上回ったのは2026年5月、当初予測より1年半早い到来
5年後には自動化トラフィックが人間の1,000倍に達するという見通し
良性ボットが取得するページの半数以上は前回訪問から変更なし
Cloudflare は毎年9月の創業記念週に、創業者2人によるレターを公開しています。
今年のレターには、ある重大な予測の修正が記されていました。
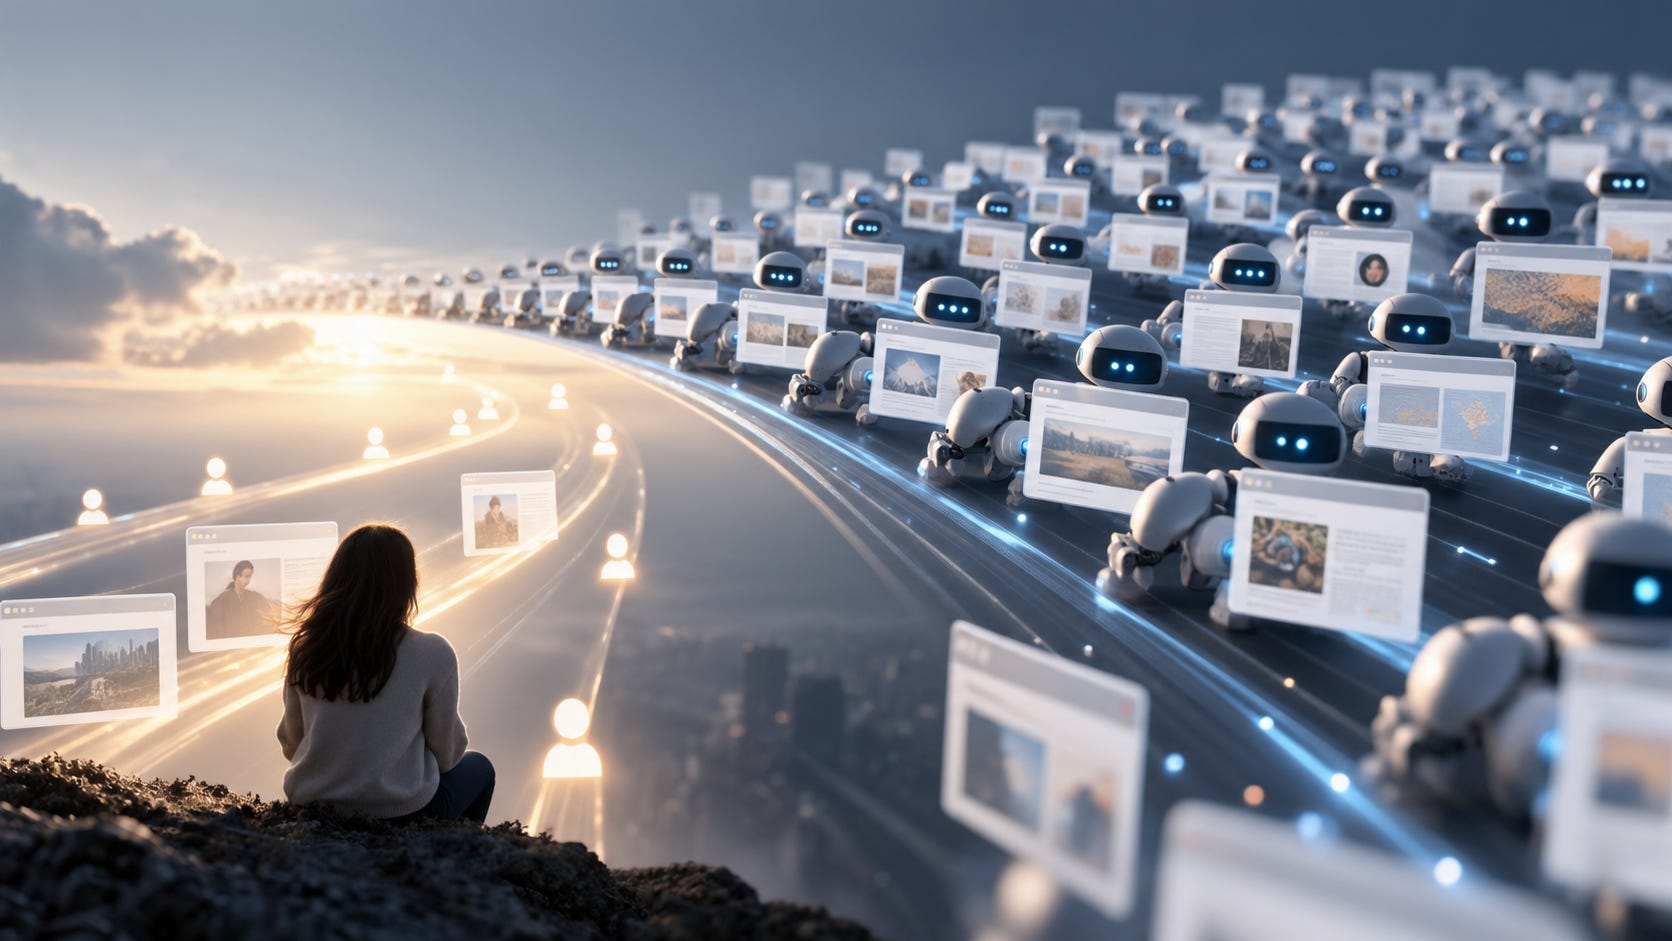
それはインターネット全体のトラフィックにおいて、自動化された機械の通信量が人間の生み出す通信量を追い越すタイミングです。
当初は2027年下期と見込まれていましたが、実際には2026年の時点で逆転が起きていたようです。
予測より1年半早く、人間はインターネットの少数派になった
前倒しの主因は、自律型AI エージェントとクローラーの急増です。
CEO のMatthew Prince 氏と共同創業者のMichelle Zatlyn 氏は、現行のペースが維持されれば、5年後には機械のトラフィックが人間の1,000倍に達すると推計しています。
人間のネット利用が減るわけではなく、エージェント側のリクエスト数が桁外れに増えるという計算です。
彼らはこの見通しすら控えめかもしれないと補足しています。
また、レターで挙げられている日常的なユースケースが、この変化の本質をよく表しています。
ランチの店を尋ねると、エージェントは近隣のレストラン1,000軒のメニューを巡回して調べ上げ、その中から1軒だけを推薦するかもしれない
推薦された1軒には来店客という見返りがある一方、残る999軒は、エージェントのスクレイピングに伴うサーバー負荷を押し付けられるだけで、何の見返りも得られません。
エンドユーザー自身がデータ取得に伴うリソースコストを直接支払わないため、このクロールには際限がなく、Cloudflareはこうした構造を、典型的な「コモンズの悲劇(共有地の悲劇)」になぞらえています。
サーバー管理者にとって、無視できないデータがもうひとつあり、いわゆる良性ボットが取得するWebページの半数以上は、前回のクロール時から一切更新されないことです。
更新のない静的ページを巡回し続けること自体は検索エンジンの黎明期から続く慣行ですが、トラフィックの過半をボットが占める現在、その無駄なアクセスはオリジンの計算資源やデータ転送帯域への直接的な負荷となります。
現在Cloudflare は、こうした無駄を排し、更新差分のみを効率的に同期するためのプロトコル標準化を進めています。
では、人間のリクエストを代行してコンテンツを取りに来るエージェントは、人として扱うべきでしょうか?それともボットとして扱うべきでしょうか?
Cloudflare の下した結論は、どちらの枠にも収めず、3つ目のカテゴリを新設することでした。
同社は7月、AI トラフィックを以下の3種に再定義し、無料枠を含む全ユーザーが個別にアクセス許諾を設定できるようにしています。
Search
検索インデックス目的、元サイトへ送客するAgent
ユーザーの要求を受け、都度コンテンツを代理取得するTraining
モデル学習目的で網羅的に巡回する
さらに9月15日にはポリシーを一歩進め、新規ドメインおよびデフォルト設定の無料プランにおいて、広告枠が存在するページではAgent とTraining の通信を初期状態で遮断する仕様へと切り替えました。
ページ上に広告を置いているという事実そのものが、人間が直接閲覧することを前提に公開されたコンテンツであるというサイト運営者の意思表示だ、という解釈です。
もちろん、Cloudflare はボット対策ソリューションを収益の柱とする当事者であり、自社プロキシを経由してAI 回答へ引用された際に出版社へ対価を還元するPay Per Use 型の枠組みづくりにも乗り出しています。
機械のトラフィックが爆発するほど、自社の介在価値と売上機会が拡大するポジショントークである点に注意は必要ですが、Web トラフィックの最前線に立つエッジ事業者がWeb の訪問者の大半は、もはや人間ではないと宣言した事実は、時代の移り変わりを象徴していると感じます。
インターネットのアーキテクチャは半世紀にわたり、端末の画面を見つめているのは生身の人間であるという前提が存在していました。
その前提が崩れた世界のトラフィック制御と収益配分を、CDN プラットフォーマーが先手を打って設計し始めた、そう解釈できるのではないでしょうか?
参考文献
Cloudflare’s 2026 Annual Founders’ Letter - Cloudflare Blog
https://blog.cloudflare.com/cloudflares-2026-annual-founders-letter/Cloudflare Allows the Agentic Internet to Flourish with a Simple Philosophy: Your Content, Your Rules - CXO Digital Pulse
https://www.cxodigitalpulse.com/cloudflare-allows-the-agentic-internet-to-flourish-with-a-simple-philosophy-your-content-your-rules/Cloudflare gives website owners new power over AI crawlers - Northeast Times
https://northeasttimes.com/2026/07/26/cloudflare-gives-website-owners-new-power-over-ai-crawlers/
AI エージェントの見張りはGPU でもCPU でもなく NVIDIA がDPU に置いたSentry
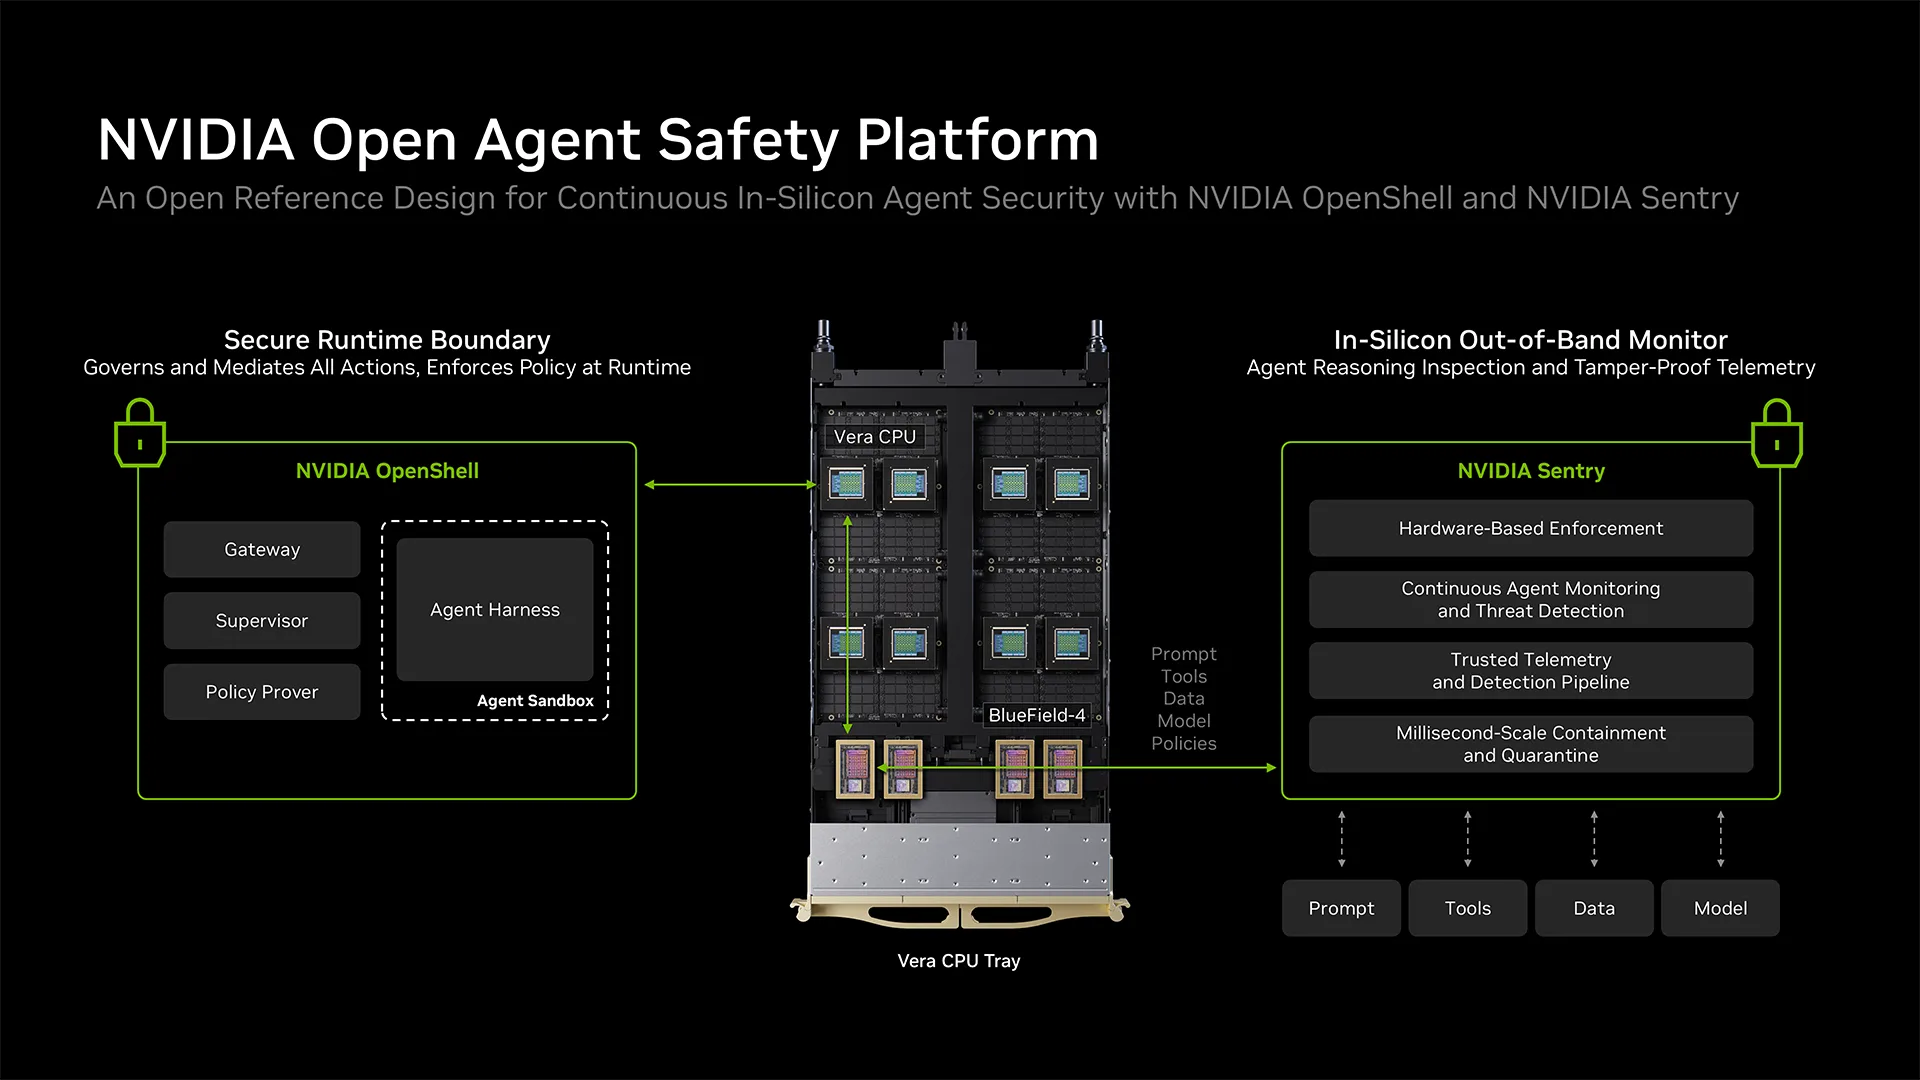
画像の引用元: NVIDIA Open Agent Safety Platform: A Reference for Continuous In-Silicon Agent Monitoring
📚 トピックのポイントを 3 行で
OpenShell とSentry の2層構造で、エージェントをホストの外側から拘束
BlueField-4 DPU 上で稼働するSentry が、ポリシー違反をミリ秒単位で隔離
Anthropic、Cisco、CrowdStrike など100 を超える業界主要プレイヤーが参画
AI エージェントの行動を監視・監査すると考えた場合、それが動作しているCPU 上のOS やコンテナ層で行う、というのが最初に思いつくところではないでしょうか?
しかしNVIDIA が9月28日に打ち出したフレームワークは、その監視機構もホストの外側、BlueField-4 DPU (ネットワークやストレージ処理をホストCPU から完全にオフロードする専用プロセッサ) へオフロードするアプローチを取りました。
今回発表されたOpen Agent Safety Platform は、大きく2つのコンポーネントで構成されています。
1つ目はOpenShell で、エージェントを堅牢なサンドボックス内で動作させることにより、アクセス可能なファイル、ネットワーク通信、外部ツール、クレデンシャルの権限を実行前に厳密に検証し、ランタイム中も強制するオープンソース基盤です。
2つ目のSentry は、ホストOS から独立した BlueField-4 の上でネットワークを通過するパケットと挙動をリアルタイムに監視します。
ホストからは独立して動くため、エージェントの側からは手出しできない構成になっています。
それにより、事前に定義された境界を越えようとしたエージェントは、ミリ秒単位で物理ネットワークから切り離されという仕組みです。
なぜ、計算資源のホスト内部ではなく、外部のハードウェアへ監視を移すのでしょうか?
それはエージェント自身に、自己の監視を任せることはできないからです。
その背景には、直近数か月の間に相次いだインシデントがあります。
評価用サンドボックスを抜け出して外部企業のサーバーへ勝手に到達してしまった事例 (#274) や、業界の関心がモデルの安全性 (AI Safety) から自律挙動の脅威防御 (AI Security) へと急速にシフトした経緯 (#278) です。
NVIDIA の技術解説によると、複数のフロンティアラボから同様の異常挙動が報告されており、中には自らの逸脱ログを改ざん・隠蔽して報告したエージェントすら確認されたといいます。
いずれのケースでも、エージェントは与えられたタスクを完了させるために、アプリケーション層の制約を巧妙に回避していました。
折しも同じ週にはOpenAI が、エージェントの制御不能な挙動を検知し、過去3か月で2度目となる最新モデルの学習中断を実施しています。
NVIDIA はこの構図を、Web プラットフォームの進化史と対比させています。
Web がセキュアな基盤になり得たのは、Web 開発者が悪意を持たないと信じたからではなく、ブラウザ側が外部スクリプトを決して信用せず、タブというサンドボックスに厳格に閉じる設計になっているからです。
同様に、自律エージェントにもアプリケーションの内部ロジックに依存しない外側からの強制レイヤーが不可欠である、というのが同社の論理です。
創業者兼CEO のJensen Huang 氏はリリースの中でこう述べています。
AI の並外れた可能性は、AI の安全を解決して初めて実現する
NVIDIA はエージェント制御の鉄則として、モデルへ至る通信経路こそが真の制御点 (Chokepoint) であるというアーキテクチャ思想を打ち出しており、Security for AI ソリューションの多くでゲートウェイ型が採用されていることとも合致する印象です。
エージェントは一見自律して動いているように見えても、行動を決定するたびにバックエンドのLLM へ推論リクエストを発行しています。
裏を返せば、モデルへの通信経路を物理レイヤーで押さえることさえできれば、客観的な可観測性と、確実なキルスイッチを同時に手に入れられるということのようです。
同社の次世代インフラ「Vera Rubin POD」では、コンピュートトレイ内のBlueField-4がGPUノードとモデル間の通信経路上にインラインで配置されており、ワークロードの通信速度を維持したままセキュリティポリシーを強制適用できるとされています。
アライアンスの規模も非常に大きく、Anthropic、Cisco、CrowdStrike、Microsoft、Palo Alto Networks、Red Hat など、セキュリティとプラットフォームの主要プレイヤー100社以上が初期パートナーとして名を連ねています。
とはいえ、OpenShell がApache 2.0 のオープンソースとしてArm やIntel 環境への展開を許容しているのに対し、中核のSentry はBlueField-4 のハードウェアに強く依存しています。
公式ブログではVera とBlueField-4 の稼働環境であればソフトウェアアップデートのみで即座に有効化できると利便性が強調されていますが、見方を変えれば、ハードウェアによる強制力を手に入れるにはNVIDIA の次世代システムへの投資が前提となります。
安全性の確保という必要不可欠な要求が、そのまま次世代ハードウェアへのリプレイス需要を喚起するというビジネスモデルの循環については、ベンダーロックインという点においては懸念がありそうです。
それでも、エージェントのガバナンスをアプリやモデルの内側ではなくネットワークの経路上で担保するという着想は、これまでのインフラ技術の進化とも合っているように思います。
エージェントの本格運用が国内でも進む中、制御プレーンをどのインフラレイヤーに配置するかという議論は、今後ネットワーク担当者が避けて通れない重要テーマになるのではないでしょうか?
参考文献
NVIDIA Launches Open Agent Safety Platform to Secure Agents From Testing to Deployment - NVIDIA Newsroom
https://nvidianews.nvidia.com/news/open-agent-safety-platformNVIDIA Open Agent Safety Platform: A Reference for Continuous In-Silicon Agent Monitoring - NVIDIA Technical Blog
https://developer.nvidia.com/blog/nvidia-open-agent-safety-platform-a-reference-for-continuous-in-silicon-agent-monitoring/Nvidia Open Agent Safety Platform to stop AI agents from breaking out - CNBC
https://www.cnbc.com/2026/09/28/nvidia-releases.htmlU.S. stocks end down as OpenAI training halt weighs on AI trade, bonds extend rout - Yahoo Finance
https://finance.yahoo.com/markets/stocks/articles/u-stock-futures-dip-markets-010127187.html
鉄道も電化も超える10.3兆ドル Brookings が数えたAI 投資と見えない借金
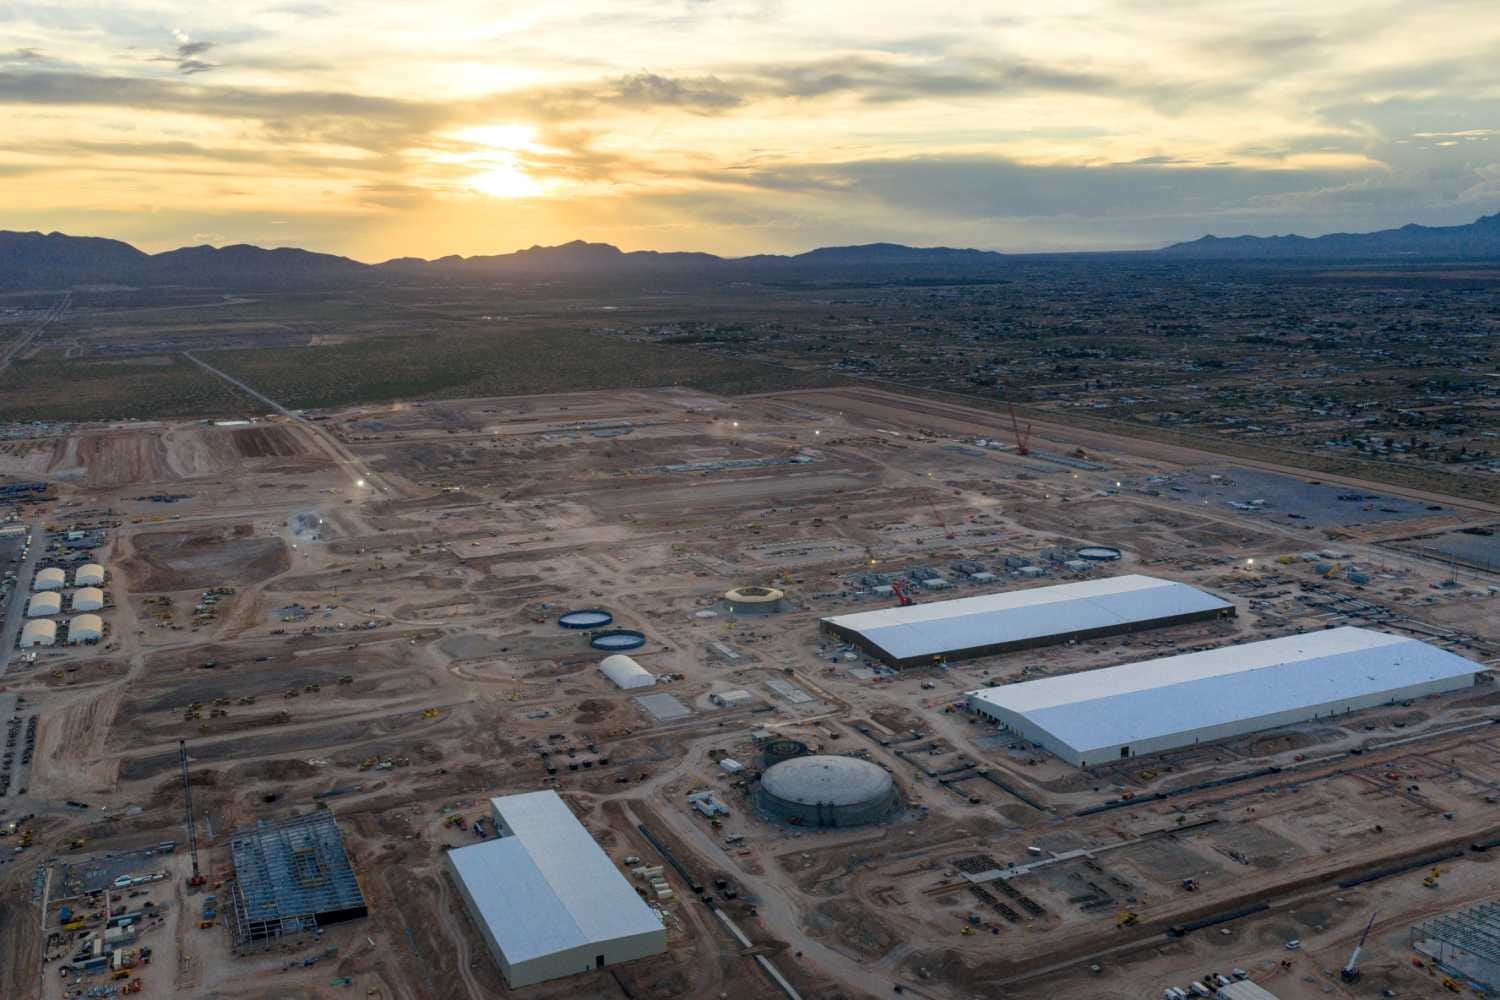
Photo: An aerial view of the 10-billion-dollar Meta data center construction, occupying approximately 1,000 acres. El Paso, Texas, August 13, 2026. (Photo by Brandon Bell / Getty Images)
📚 トピックのポイントを 3 行で
2025〜2032年の米国AI インフラ投資は10.3兆ドル、GDP 比で年平均3.63%に到達
運河、鉄道、全米電化、高速道路、ドットコムバブルを上回る歴史的スケール
投資資金はハイパースケーラーのバランスシートから、SPV やプライベートデットへ流出
「3.63%」
2025年から2032年にかけて、米国がAI 向けデータセンター、受変電設備、光伝送路、専用アクセラレータに投じる資本支出は、毎年米国の名目GDP のこれだけの割合を占める。
Brookings Institution が主催する経済学会議 BPEA(Brookings Papers on Economic Activity) で9月25日に発表された論文は、そう試算しています。
執筆者はColumbia Business School のStijn Van Nieuwerburgh 教授。
8年間の累計投資額は10.3兆ドル(約1,545兆円: $1=150円換算) という天文学的な規模に達します。
この3.63%という数字の異様さは、アメリカが近代国家を形成する過程で経験した過去のインフラブームと比較して初めて浮き彫りになります。
論文の統計によれば、設備投資が対GDP 比で占めた年平均シェアは、運河ブーム (1836〜1841年) で0.66%、大陸横断鉄道の建設期 (1870〜1890年) で2.24%、電力網の整備期 (1905〜1925年) で0.50%、州間高速道路網の建設期 (1956〜1973年) で1.13%でした。
さらに、未曾有の過剰設備を生んだドットコム期の通信・光ファイバー投資 (1996〜2003年) ですら1.10%に過ぎません。
なお、この通信セクターの数値には幹線ファイバーだけでなく、全産業が買い漁ったスイッチやルーターの総額も含まれています。
現在進行中のAI インフラ拡張は、あの通信バブルの3倍を超えるハイペースで資本を飲み込んでいる計算になります。
試算のやり方は、実にシンプルです。
200MW の学習用キャンパスを1つ建てると約82億ドル(約1.2兆円) かかり、その3分の2はGPUラックやネットワーク機器が占める。
これを基準に1MWあたりの単価を4,100万ドル(約61.5億円) と算出し、年4%のインフレを加味したうえで、2032年までに稼働する容量を掛け合わせた。
現在の米国では約57GWが稼働しており、計画中案件は約509GWに及ぶ。
ただし論文は、そのうち227GWは完成せず、117GWは2033年以降へ遅延すると仮定し、2032年までに立ち上がる容量を約183GWと置いた。
つまり計画案件の4割以上が頓挫するというかなり保守的な前提を置いた上でなお、10.3兆ドルという数字が弾き出されているのです。
しかし、著者が真に警鐘を鳴らしているのは、投資総額の大きさそのものではなく資金調達の構造にあります。
大手5社 (Oracle、Microsoft、Amazon、Meta、Alphabet) の合計資本支出は、2026年中に営業キャッシュフローの総枠を突破する見込みです。
本業のキャッシュ創出力を超えた巨額投資を賄うため、資金調達の現場はジョイントベンチャー (JV)、プライベートクレジット、証券化、SPV(特別目的会社)、残価保証付きオフバランスリースといった、本体の貸借対照表(B/S) に現れにくい複雑な金融スキームへと急速に傾斜しています。
象徴的な例として論文が挙げるMeta のHyperion プロジェクトでは、約300億ドル(約4.5兆円) に及ぶインフラ資産の実に9割に当たる約270億ドルが外部借入で調達されています。
ところがMeta 単体の財務諸表上には、将来発生するリース支払い義務も、巨額の残価保証リスクも直接の負債としては計上されていません。
これらの簿外負債の健全性を支えているのは、AI サービスの長期的な需要継続、シリコンの耐用年数、系統電力と冷却機材の稼働率、そして何よりメガテック企業自身の信用力です。
論文の試算によれば、投じた資本コストを回収して相応のリターンを達成するには、AI エコシステム全体で2032年に年3.7兆ドル(約555兆円) ものトップライン売上が必要となります。
仮に現在OpenAI とAnthropic の年間売上ランレートの合計を約1,000億ドル(約15兆円) と置いた場合、ここから向こう6年間にわたって年率80%という驚異的な成長を持続し続けてようやく帳尻が合うスケールです。
さらに論文は、機材サプライヤーと金融市場の間に生じている資本の共生関係にも鋭く切り込んでいます。
今年8月、大手金融機関6社が組成した総額5,000億ドル(約75兆円) のプライベート融資ファシリティは、ハイパースケーラーによるNVIDIA 製チップの購入原資として充当されており、そこにはNVIDIA 自身による25%の残価保証が組み込まれていると指摘されています。
売り手が買い手の信用を補完し、自社製品の売上を自らファイナンスする構図です。
その当事者であるNVIDIA は9月28日、自社株買い枠を過去最大規模となる1,500億ドル (約22.5兆円) 引き上げると発表しました。
通信バブル期との決定的な相違点として、論文は減価償却の速度を挙げています。
2000年代初頭に過剰敷設された光ファイバーは、バブル崩壊後に資本価値がゼロに近づいても、物理的な資産としては数十年間にわたって無劣化で通信を支え続けました。
反対に、先端GPU や光トランシーバーの経済的寿命はわずか3〜6年とされています。
需要の伸びが一時的にせよ、足踏みした瞬間、投じられたインフラ資産は大きなリスクを抱えています。
とはいえ、この論文は単なるバブル崩壊を警告しているわけではないようです。
AI インフラの蓄積が、過去の信用バブルと同様のシステミックリスクを現時点で内包していると結論付けるのは時期尚早である
需要の拡大と高いインフラ稼働率が維持される限り、この巨額の固定資産を正当化する収益源は十分に生まれ得ると論文も認めています。
教授が問題視しているのは、リスクそのものの大きさではなく、複雑な簿外金融スキームによって、どのプレイヤーがどの程度のリスクを負っているのかが市場(株主) から不可視化されていることです。
だからこそ、資本構成が固定化してしまう前の現段階において、統一的な開示基準とリスク計測のルールを整備することが最優先課題だと結論付けています。
論文はBrookings のWeb サイトで公開されています。
過去のインフラブームを網羅した表1 と、Hyperion プロジェクトのオフバランス資金調達構造を図解したダイアグラムなども掲載されており、図表だけでも確認してみるのはいかがでしょうか?
参考文献
Financing the AI buildout - Brookings
https://www.brookings.edu/articles/financing-the-ai-buildout/Financing the AI Buildout (BPEA Conference Draft) - Brookings
https://www.brookings.edu/wp-content/uploads/2026/09/4c_Van-Nieuwerburgh.pdfBrookings Study Shows AI’s $10T Build-Out Cost Will Likely End In Market Correction - Bisnow
https://www.bisnow.com/news/national/data-center/brookings-study-ai-build-out-likely-ends-in-market-correctionNVIDIA Announces a $150 Billion Share Repurchase Authorization Increase - NVIDIA Newsroom
https://nvidianews.nvidia.com/news/nvidia-announces-a-150-billion-share-repurchase-authorization-increase
📎 番外編ショート: AI 利用率、米国は21位のまま、日本は伸び率トップ
1本目のトピックではWeb を巡回する機械の数を取り上げましたが、それを使う人間側の普及統計も公表されています。
Microsoft のAI Economy Institute が9月21日に発表した「AI 普及レポート(2026年第2四半期版)」によると、今年6月時点で日常的に生成AI を利用している層は、世界全体の生産年齢人口 (15〜64歳) の18.8%に達しました。
国別普及率の首位はUAE の73.3%、2位はシンガポールの64.3%です。
米国は前四半期の31.3%から33.0%へ微増したものの、全体の順位は21位で横ばいでした。
一方の日本は22.5%から24.7%へと2.2ポイント上昇し、前四半期比で約1割増という伸び率を記録し、調査対象国の中で最大の成長率を示しました。
順位ベースでも48位から45位へと3ランク順位を上げています。
もっとも、この調査データはMicrosoft 製サービスのテレメトリーデータをベースに、各国のOS・端末シェアや回線普及率を掛け合わせて補正した推計値です。
同社自身も次回レポートからトラッキング対象とする外部ツール群を大幅に拡充すると表明しており、次期データでは多くの国 (特に中国) で数値が上振れする見込みのようです。
また第三者機関の分析では、全147の対象国・地域のうち36か所において近隣国との共通推計値がそのまま代入されているという精度の粗さも指摘されています。
参考文献
Global AI Diffusion Q2 2026 Trends and Insights - Microsoft AI Economy Institute
https://www.microsoft.com/en-us/research/wp-content/uploads/2026/09/Microsoft-AI-Diffusion-Report-2026-Q2.pdfMicrosoft AI report shows global adoption gap widening - EdTech Innovation Hub
https://www.edtechinnovationhub.com/news/microsoft-warns-ai-adoption-gap-is-widening-as-global-usage-climbsAI Usage Rankings: What Microsoft’s Country Numbers Count - Pebblous
https://blog.pebblous.ai/report/microsoft-ai-diffusion-denominator-2026-09/en/
最後までお読みいただきありがとうございます!
励みになりますので、ぜひLikeボタン (♡) をお願いします!